
Empregamos estratégias jurídicas inovadoras para assegurar resultados tangíveis e o crescimento sustentável dos negócios.
Oferecemos uma advocacia eficiente, moderna e dinâmica para negócios que geram resultados e transformam realidades.
Disponibilizamos inteligência jurídica aliada às técnicas de negociação, que alavancam oportunidades, preservam e criam valor para os negócios.
Desafiamos pensamentos convencionais em busca de alternativas jurídicas inovadoras, com o objetivo de minimizar os riscos e maximizar os resultados dos nossos clientes.
Profissionalismo e expertise
Contamos com uma equipe altamente qualificada e experiente, dedicada a entregar soluções jurídicas de excelência. Nosso compromisso com o profissionalismo se reflete na meticulosa atenção aos detalhes e na constante busca por superar as expectativas dos clientes.
Dominamos as complexidades do direito para oferecer orientações seguras e assertivas, garantindo não apenas a conformidade legal, mas também vantagens competitivas significativas para os negócios de nossos clientes.

Transformamos desafios em soluções estratégicas, garantindo o crescimento sustentável do seu negócio.
No Charles Luís Ferreira Advogados, nossa missão é ir além da consultoria jurídica tradicional. Oferecemos uma assessoria integrada que antecipa riscos, aproveita oportunidades e potencializa o desempenho de sua empresa em todos os níveis. Com uma equipe multidisciplinar e uma visão estratégica, estamos prontos para impulsionar o sucesso do seu negócio, proporcionando segurança e eficiência em cada decisão.
Negócios Intermediados
Anos de experiência
Negócios Estruturados
Áreas de Atuação


Nossa equipe
profissionais experientes e inovadores, prontos para transformar seus desafios jurídicos em oportunidades de sucesso.
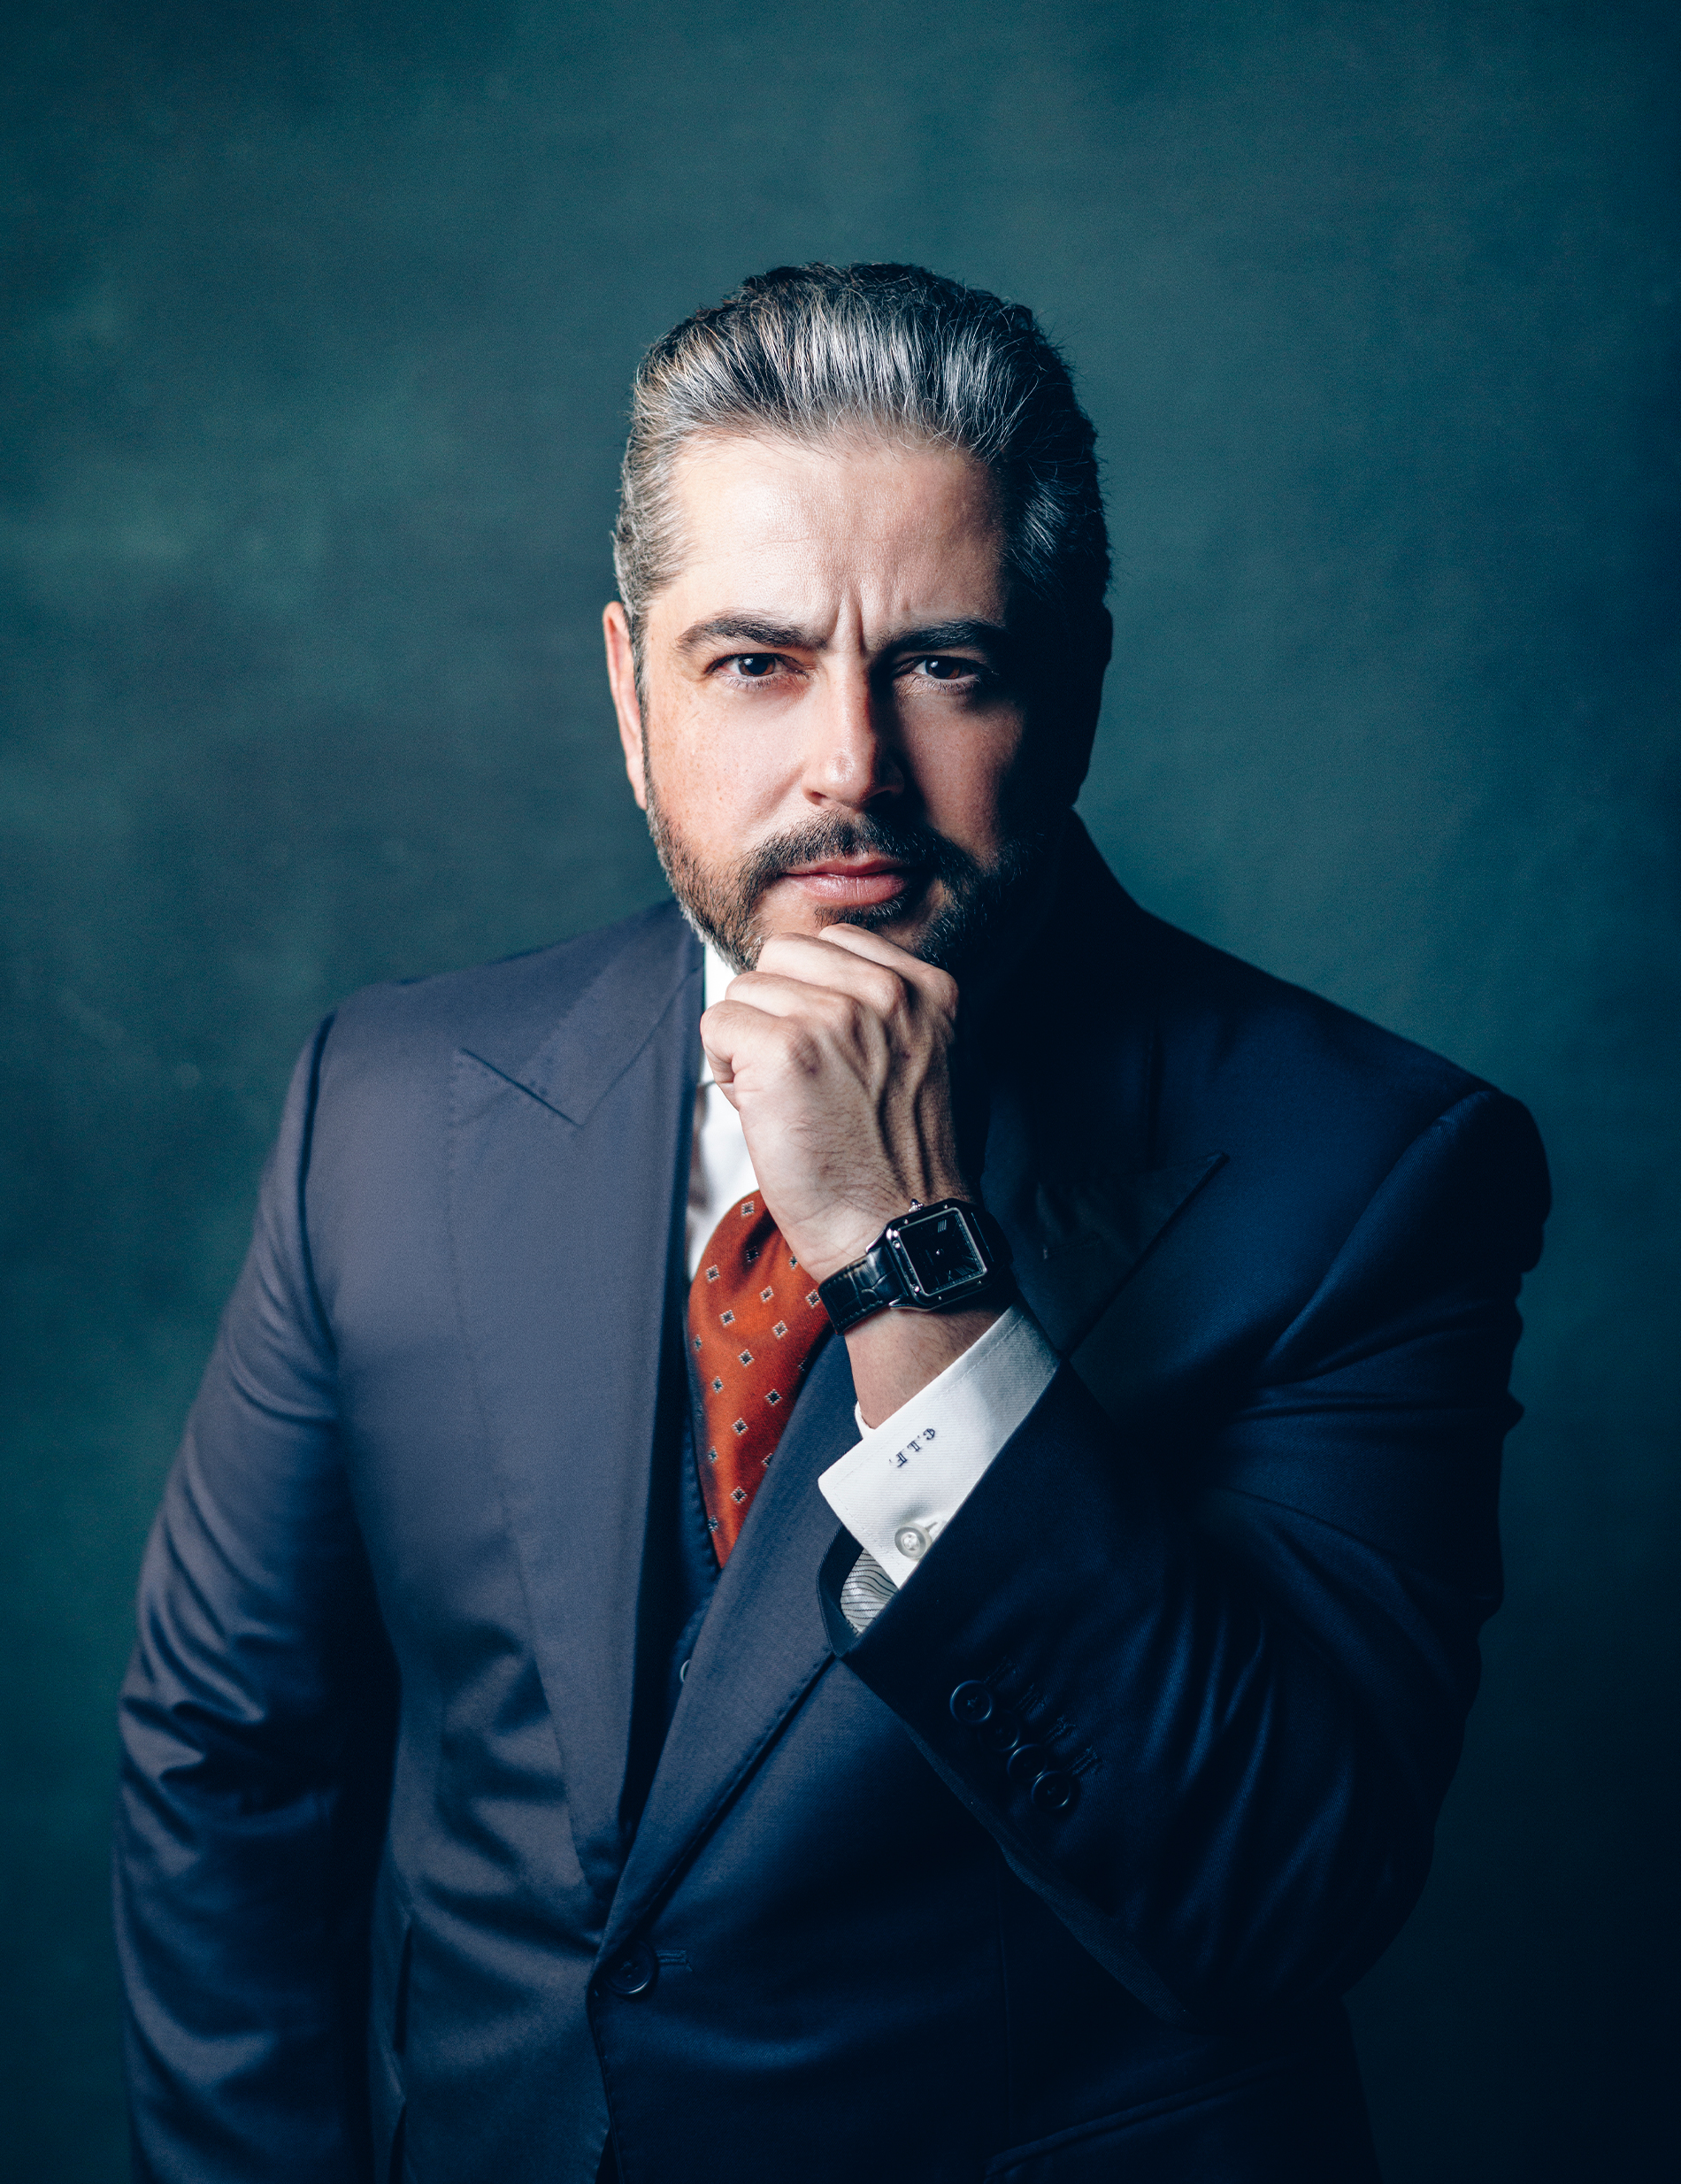
Charles Luís Ferreira
Sócio/Advogado
OAB/RS 75.830 - OAB/SC 75.195/A

Diovani Colombo
Coordenador Trabalhista
OAB/RS 78.169

Fernando Trentini
Advogado
OAB/RS 86.418

Ellen Joner
Coordenadora Cível/Empresarial
OAB/RS 100.387
Marcella Haack
Advogada
OAB/RS 87.533

Rafael Klein
Advogado
OAB/RS 107.323-OAB/SC 74.885
Lucas Lamberti
Advogado
OAB/RS 122.428
Patrícia Netto
Advogada
OAB/RS 134.805
Andressa Bonamigo
Advogada
OAB/RS 114.651
Alexandre Júnior
Advogado
OAB/RS 125.108
Joseane Ramos
Advogada
OAB/RS 139.925

Vitória Castro
Estagiária de Direito
Leonardo Sonza
Administrativo
Régiam Borges
Administrativo

Júlia Hugentobler
Secretária Executiva

Roselei Pereira
Apoio Operacional e Institucional
Últimas publicações

Holding patrimonial e a armadilha tributária do ITBI: O que está em jogo no STF
A holding patrimonial consolidou-se como uma das ferramentas mais utilizadas por famílias e empresários para organizar o patrimônio, planejar a sucessão e proteger bens imóveis. Um dos argumentos mais repetidos na hora de estruturar essas sociedades é a imunidade constitucional do ITBI (Imposto sobre Transmissão de Bens Imóveis) na integralização de capital social. Ocorre que essa imunidade nunca foi tão simples quanto parece, e um caso em julgamento no Supremo Tribunal Federal pode mudar profundamente essa realidade.
A regra da imunidade e a exceção que gera insegurança
A Constituição Federal, em seu art. 156, §2º, inciso I, estabelece que não incide ITBI sobre a transmissão de bens ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital. Em termos simples: quando o sócio transfere um imóvel para a empresa como forma de pagar a sua participação no capital social, não deveria haver cobrança do imposto. Até aqui, a regra parece clara e favorável a quem pretende transferir um imóvel para uma holding em troca de quotas ou ações.
O ponto de instabilidade está na parte final do mesmo dispositivo, que ressalva a imunidade quando a atividade preponderante do adquirente for a compra e venda de bens imóveis, a locação de bens imóveis ou o arrendamento mercantil. Essa exceção foi regulamentada pelos arts. 36 e 37 do Código Tributário Nacional, que definem como se apura essa preponderância, e é justamente o alcance dessa ressalva que o STF foi chamado a definir. Pelo CTN, a atividade é considerada preponderante quando mais de 50% da receita da empresa vem dessas operações. É aí que está a armadilha: a holding patrimonial típica, criada para receber e administrar os imóveis da família, normalmente vive dos aluguéis desses imóveis. Ou seja, justamente a estrutura que buscava a imunidade é a que corre o risco de perdê-la.
O que está em julgamento no Tema 1.348
O Recurso Extraordinário 1.495.108, com repercussão geral reconhecida como Tema 1.348, discute se holdings e demais empresas cuja atividade preponderante é imobiliária também têm direito à imunidade de ITBI na integralização de capital, ou se a ressalva constitucional afasta esse benefício nesses casos.
O julgamento foi retomado em plenário presencial em 2 de setembro de 2026 e teve continuidade em 16 de setembro, quando foi suspenso por pedido de vista do ministro Alexandre de Moraes. Até aquela data, haviam sido proferidos cinco votos favoráveis à imunidade incondicionada e dois em sentido contrário. Os autos foram devolvidos em 28 de setembro, e o julgamento foi incluído em sessão virtual com início em 9 de outubro e encerramento previsto para 19 de outubro de 2026.
A tese do relator, ministro Edson Fachin, sustenta que a imunidade prevista na Constituição é incondicionada e não pode ser afastada apenas em razão da atividade imobiliária preponderante da empresa, entendimento que, se confirmado pela maioria, tornará imune de ITBI até mesmo a integralização de imóvel em sociedade que tenha a locação ou a compra e venda de imóveis como atividade principal
.
A imunidade não protege operações artificiais
A tese proposta pelo relator contém uma ressalva importante: a imunidade pode ser reconhecida independentemente da atividade preponderante da empresa, mas não impede o Município de questionar situações de simulação ou fraude destinadas ao uso indevido do benefício.
Na prática, operações estruturadas apenas para encobrir uma compra e venda, como integralizar o imóvel e, pouco depois, vender as quotas ao verdadeiro comprador, poderão ter a imunidade afastada, cabendo ao Município demonstrar a simulação no caso concreto. Por isso, eventual decisão favorável não elimina a necessidade de planejamento adequado, documentação coerente e efetiva correspondência entre a integralização realizada e a finalidade da sociedade.
A diferença entre o Tema 1.348 e o Tema 796
É importante não confundir essa discussão com o Tema 796, já julgado pelo STF em 2020, que trata de uma questão distinta: a imunidade não alcança o valor do imóvel que exceder o montante efetivamente destinado ao capital social, hipótese em que a diferença pode ser tributada. Enquanto o Tema 796 já está consolidado, o Tema 1.348 discute se a natureza da atividade da empresa pode, por si só, afastar a imunidade por completo, questão que depende da conclusão do julgamento.
Impactos práticos para holdings patrimoniais e empresas do setor imobiliário
Até a conclusão do julgamento, famílias e empresários que estão constituindo ou já constituíram holdings patrimoniais convivem com uma zona de incerteza. Municípios continuam negando a imunidade em operações de integralização de imóveis em sociedades que alugam ou comercializam bens imóveis, com base na redação atual dos arts. 36 e 37 do CTN, ao passo que os votos já proferidos no STF caminham em sentido oposto.
Essa insegurança reforça a necessidade de planejamento cuidadoso antes de qualquer integralização: simular previamente o impacto do ITBI, documentar de forma clara a atividade que a sociedade efetivamente exercerá, e acompanhar a evolução do julgamento antes de tomar decisões que dependam diretamente do resultado final. Operações já formalizadas também merecem revisão, especialmente aquelas que sofreram autuação municipal com base na atividade preponderante, já que uma eventual tese favorável ao contribuinte pode fundamentar a recuperação de valores pagos indevidamente. Nesses casos, porém, aguardar pode ser arriscado, pois uma eventual modulação dos efeitos da decisão poderá restringir a recuperação de valores pagos, inclusive conforme a data de ajuizamento da ação, a depender dos critérios que o STF venha a adotar.
Conclusão
O julgamento do Tema 1.348 tem potencial para eliminar uma das principais controvérsias tributárias enfrentadas por holdings patrimoniais, e seu resultado definirá os rumos da matéria. Em qualquer cenário, a estruturação patrimonial exige cautela e acompanhamento técnico constante.
A assessoria jurídica especializada é fundamental tanto para quem está planejando constituir uma holding quanto para quem já integralizou imóveis e pode ter sido impactado pela cobrança do ITBI, permitindo avaliar riscos, antecipar cenários e agir no momento certo, seja para prevenir contingências, seja para buscar a restituição de valores caso a tese vencedora beneficie o contribuinte.
Por Joseane Ramos

Aluguel na pessoa física: a Reforma Tributária pode aumentar a carga sobre seus imóveis a partir de 2027
Quem recebe aluguéis como pessoa física precisa ficar atento: a partir de 1º de janeiro de 2027, parte desses proprietários passará a pagar, além do Imposto de Renda, dois novos tributos sobre a receita de locação. Com a Reforma Tributária, regulamentada pela Lei Complementar nº 214/2025, a locação de imóveis passa a sofrer a incidência do IBS e da CBS, e o locador pessoa física, em determinadas situações, será equiparado a contribuinte desses tributos.
Não se trata, porém, de uma regra geral. Pelo artigo 251 da LC 214/2025, a pessoa física será contribuinte se, no ano-calendário anterior, tiver auferido receita de locação superior a R$ 240 mil com mais de três imóveis distintos, requisitos que são cumulativos. A lei também prevê o enquadramento no próprio ano quando a receita ultrapassar R$ 288 mil, hipótese que chegou a ser interpretada como aplicável independentemente do número de imóveis. Essa leitura foi afastada pelo Decreto nº 12.955/2026, que, em seu artigo 382, § 1º, inciso III, exigiu também nesse caso a locação de mais de três imóveis distintos, no que foi acompanhado pela Resolução CGIBS nº 6/2026.
Na prática, quem aluga duas salas comerciais por R$ 350 mil ao ano continua sujeito apenas ao Imposto de Renda, enquanto quem mantém quatro ou mais imóveis locados e supera o limite de receita passa a ser contribuinte. Vale lembrar que esse limite é atualizado mensalmente pelo IPCA e que, como o enquadramento em 2027 considera a receita do ano anterior, os aluguéis recebidos em 2026 já são determinantes.
Uma vez enquadrada, a pessoa física deverá se inscrever no CNPJ, exclusivamente para fins fiscais, e emitir documento fiscal eletrônico a cada recebimento de aluguel, obrigações que o Decreto nº 13.075/2026 fixou para 1º de janeiro de 2027.
A lei ainda prevê redução de 70% nas alíquotas incidentes sobre a locação e, para imóveis residenciais, um redutor social de R$ 600 mensais por imóvel na base de cálculo, da qual também ficam fora o IPTU e o condomínio, quando devidamente discriminados.
Ainda assim, os novos tributos se somam ao Imposto de Renda de até 27,5%, e estimativas indicam uma carga total próxima de 30% já em 2027, com tendência de alta até o fim da transição, em 2033.
É nesse ponto que a holding patrimonial ganha relevância. Na pessoa jurídica tributada pelo lucro presumido, a carga sobre a receita de aluguel é significativamente inferior à suportada pela pessoa física, e a reforma não altera essa lógica: a CBS substituirá o PIS e a Cofins e, com a redução de 70%, tende a pesar menos que os tributos atuais nos primeiros anos da transição. Essa vantagem pode existir inclusive para quem não será contribuinte do IBS e da CBS, somando-se a ganhos em organização sucessória e proteção patrimonial.
Isso não significa que a holding seja a resposta para todos os casos. Há pontos que precisam ser avaliados com cuidado, como o ITBI na integralização dos imóveis, tema em julgamento no Supremo Tribunal Federal (Tema 1.348), ainda sem tese fixada, embora com maioria parcial favorável aos contribuintes, os custos de manutenção da estrutura e a nova tributação de dividendos instituída pela Lei nº 15.270/2025. A decisão exige uma análise individualizada, e quanto antes ela for feita, maior será a segurança para escolher a estrutura adequada antes que os novos tributos passem a ser cobrados.
Na CLF Advogados, acompanhamos de perto a regulamentação da Reforma Tributária e oferecemos suporte jurídico especializado na análise do enquadramento de proprietários de imóveis e na estruturação de holdings patrimoniais, para que cada decisão sobre o patrimônio seja tomada com segurança e visão de longo prazo.
Por Ellen Joner

TRANSFORMAÇÃO DE LTDA PARA S.A. Qual o momento ideal para fazer a mudança?
O mercado empresarial brasileiro admite diversos tipos societários, mas vamos abordar aqui os dois modelos mais difundidos: a Sociedade Limitada (LTDA) e a Sociedade Anônima (S.A.).
Os motivos pelos quais o empresário escolhe um ou outro tipo societário costumam estar ligados à estratégia do negócio no momento da constituição da empresa. Com a evolução e a maturidade do negócio, porém, a transformação de uma Sociedade Limitada em Sociedade Anônima pode se tornar uma opção estratégica ao longo da jornada empresarial.
A mudança não envolve dissolução da empresa: ocorre apenas a transformação do tipo societário, mantendo-se o mesmo CNPJ e a mesma personalidade jurídica, que passa a ser regida pela Lei nº 6.404/1976, Lei das S.A, ordenamento jurídico que decide as regras de governança, funcionamento, criação e contabilidade da companhia.
Realizar a transformação é uma forma de proteger o patrimônio dos sócios, que passam a ser acionistas com responsabilidade limitada ao preço de emissão das ações subscritas ou adquiridas, sem possibilidade de responsabilidade solidária entre eles. O próprio Superior Tribunal de Justiça já confirmou essa proteção na prática: o acionista que não participa da administração da empresa não responde com o patrimônio pessoal além do que investiu em suas ações, e a responsabilização recai sobre quem de fato administra ou controla o negócio, salvo quando há fraude ou abuso comprovado. Há também um ganho na entrada e na saída de sócios: enquanto na LTDA a cessão de quotas normalmente exige alteração do contrato social, na S.A. a transferência de ações ocorre de forma mais simples, sem necessidade de alterar o estatuto social, o que torna o processo mais ágil e menos custoso.
A S.A. de capital fechado, modalidade mais comum nesse tipo de transformação, também oferece maior sigilo sobre o quadro societário. Na LTDA, a composição de sócios consta do contrato social arquivado na Junta Comercial, documento público e acessível a qualquer pessoa. Na S.A., o registro dos acionistas fica no livro de registro de ações, sob controle da própria companhia, sem exigência de publicidade a cada mudança na composição acionária.
A transformação de LTDA para S.A. também pode ser vantajosa do ponto de vista tributário, com acesso a determinados incentivos fiscais. A mudança de tipo societário não obriga, por si só, a migração para o regime do Lucro Real, mas é comum que empresas nesse estágio de crescimento, seja pelo faturamento, seja pela preparação para captação de investidores, já se enquadrem nesse regime. Por isso, a transformação costuma vir acompanhada de uma reavaliação do planejamento tributário como um todo.
A transformação também exige aprovação por sócios que representem a totalidade do capital social, salvo previsão de quórum diferente no contrato social, e assegura aos sócios dissidentes o direito de retirada (recesso). Assim, é uma decisão que depende de consenso ou, ao menos, de disposição contratual que preveja quórum qualificado.
Portanto, o momento ideal para transformar uma LTDA em Sociedade Anônima deve acompanhar o crescimento do negócio, visando um posicionamento mais robusto e estratégico no mercado.
A mudança sinaliza profissionalismo de gestão e fortalecimento da governança, impulsionando o crescimento da empresa.
Contudo, para que essa alteração ocorra de forma madura e segura, a decisão deve ser planejada, levando em conta os aspectos jurídicos, contábeis e financeiros, garantindo segurança jurídica e o melhor aproveitamento dos benefícios da transformação.